Les livraisons mondiales de dalles OLED pour smartphones devraient reculer de près de 3 % en 2026, à 829 millions d’unités, selon une analyse de Counterpoint Research publiée le 10 novembre par l’analyste Nikhil Kishor. Le chiffre d’affaires du segment baisserait de plus de 5 %. Dans le détail, les dalles rigides chuteraient de 24 % et les flexibles de 3 %, tandis que les dalles pliables et enroulables progresseraient de plus de 23 % : c’est la seule catégorie en croissance. Le cabinet attribue cette contraction à la pénurie de mémoire et à la hausse des coûts de production, qui pèsent sur la demande de téléphones.
Rigide, flexible, pliable : trois trajectoires opposées
Ces trois familles de dalles ne visent pas les mêmes appareils. L’OLED rigide est construit sur un substrat de verre : c’est la solution la moins coûteuse, surtout présente dans le milieu de gamme. L’OLED flexible remplace ce verre par un film de polyimide, ce qui permet des bordures plus fines et des bords incurvés ; il équipe l’essentiel du haut de gamme, même quand l’écran reste plat. L’OLED pliable repose sur le même substrat souple, mais doit en plus encaisser des pliages répétés, ce qui impose un verre de protection ultrafin et une conception particulière de la zone de pli.
Selon le compte rendu publié par OLED-Info, Counterpoint estime que le rigide reste sous la pression de la transition vers le flexible. Le cabinet prévoit aussi que le LTPO, la technologie qui fait varier la fréquence de rafraîchissement pour économiser l’énergie, dépassera la moitié des dalles flexibles livrées cette année, d’après Android Headlines. Même dans un marché qui se contracte, la part des dalles les plus chères continue donc d’augmenter.
La comparaison avec la prévision d’avril est plus parlante que le total. Counterpoint annonçait déjà un recul de 3 %, mais avec une autre répartition : +34 % pour le pliable, stabilité pour le flexible et −15 % pour le rigide, selon Electronics For You. Le chiffre global n’a pas bougé, mais chaque segment a été revu à la baisse. Les volumes publiés interrogent d’ailleurs : passer de 894 à 829 millions d’unités représente une baisse d’environ 7 %, et non de 3 %. OLED-Info relève cet écart, que les extraits publics du rapport n’expliquent pas. Omdia, de son côté, anticipait dès avril un repli de 7 % des dalles AMOLED pour smartphones, de 836 à 778 millions d’unités, rapportait OLED-Info.
La pénurie de mémoire pèse d’abord sur les volumes
Les deux cabinets avancent la même cause : la flambée des prix de la mémoire vive et du stockage renchérit la fabrication des smartphones. Counterpoint en a mesuré l’effet au troisième trimestre, avec des livraisons mondiales de smartphones en recul de 20 % sur un an, leur plus bas niveau depuis 14 ans, rapporte 9to5Google. Xiaomi a perdu 30 %, Oppo et Vivo environ 20 %, quand Samsung limitait sa baisse à 3 %, en partie grâce au Galaxy Z Fold8.
Les fabricants de dalles en subissent directement le contrecoup. D’après le suivi trimestriel d’UBI Research, les fabricants chinois (BOE, Tianma, Visionox et TCL CSOT) ont expédié 80,45 millions de dalles OLED pour smartphones et pliables au troisième trimestre, contre 106,45 millions au deuxième, soit une chute de 24,4 %. Visionox recule de 36,8 % et BOE de 25,1 %. À l’inverse, Samsung Display progresse de 7,8 %, à 91,35 millions d’unités, et LG Display de 51,1 %, porté par les iPhone 18 Pro et Pro Max.
Les deux séries de chiffres se recoupent : ce sont les marques chinoises, clientes historiques de BOE, de Visionox ou de Tianma, qui reculent le plus, alors que Samsung et Apple résistent mieux. Dès avril, Counterpoint expliquait que l’inflation de la mémoire pousse les constructeurs vers les catégories à plus forte marge, ce qui déplace la croissance de l’OLED vers le pliable et le flexible haut de gamme. Les résultats du troisième trimestre confirment ce glissement au profit des fournisseurs des modèles premium.
Le pliable progresse, mais sur deux modèles et un fournisseur
La hausse de 23 % des dalles pliables doit être lue de près. Elle est d’abord tardive : en septembre, Counterpoint indiquait que les livraisons de dalles pliables avaient reculé de 13 % sur un an au premier semestre, et anticipait un rebond de 71 % au second. Elle est ensuite très concentrée. Selon UBI Research, Samsung Display a livré 3,72 millions de dalles pliables au troisième trimestre et 8,49 millions sur les neuf premiers mois de l’année, alors que les fabricants chinois sont passés de 2,75 à 1,05 million d’unités d’un trimestre à l’autre.
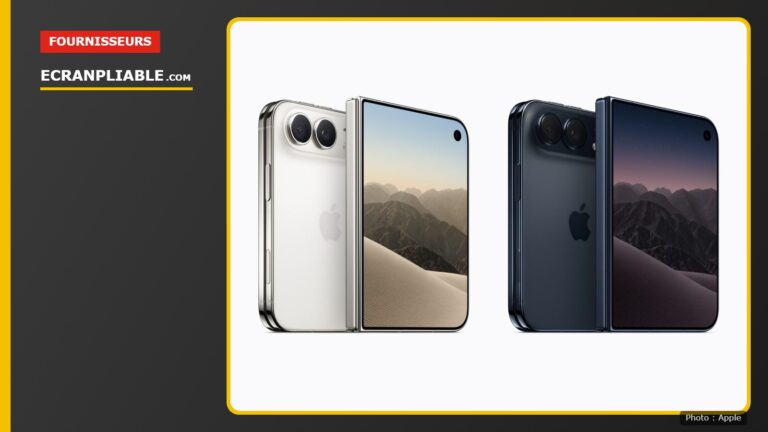
Le calendrier des lancements explique cet écart. Samsung Display est le seul fournisseur de l’écran intérieur du Galaxy Z Fold8 comme de l’iPhone Duo, sortis tous deux au second semestre ; nous avons détaillé les prévisions de Counterpoint et d’Omdia sur les dalles pliables et ce que ce contrat implique pour le pli. UBI Research table sur plus de 7 millions de dalles livrées pour l’iPhone Duo en 2026, un volume à rapprocher des chiffres publiés par les sous-traitants du pliable d’Apple, dont la cadence reste freinée par la charnière et l’assemblage.
Sur l’ensemble des dalles OLED pour smartphones, Samsung Display devrait conserver la première place, selon le Seoul Economic Daily, qui cite le rapport de Counterpoint. BOE renforcerait sa position grâce à de grands clients, dont Apple, et la concurrence entre fabricants chinois devrait s’intensifier. Pour les constructeurs, cette concentration a un revers : avec un seul fabricant pour les deux principaux pliables du second semestre, un incident de production chez ce fournisseur pèserait sur les deux modèles à la fois.
Ce que les fabricants de dalles peuvent attendre de 2027
Counterpoint n’envisage pas de redressement rapide. Les livraisons de dalles OLED pour smartphones se contracteraient encore en 2027, avant de remonter progressivement à 858 millions d’unités en 2028, un niveau toujours inférieur à celui de 2025, selon OLED-Info. Sur la période 2025-2028, cela correspond à un recul annuel moyen d’environ 1,4 %, précise Android Headlines. Pour Nikhil Kishor, cité par le Seoul Economic Daily, le marché des écrans de smartphones entre dans une phase de croissance plus mature, dans laquelle l’OLED pliable reste l’un des principaux moteurs.
Pour les fabricants de dalles, l’enjeu se situe donc moins dans les volumes que dans le mix. Le rigide décline, tandis que la part du LTPO et du pliable, les produits les mieux valorisés, progresse. Le format des pliables évolue aussi : Omdia, cité par BigGo Finance, estime que les dalles pliables au format large représenteront 44 % des livraisons cette année et plus de 60 % l’an prochain, avec l’arrivée attendue de modèles chinois de ce type.
Reste l’inconnue de la mémoire. Le même article souligne que la hausse de son prix fait grimper celui des appareils et pourrait ralentir le renouvellement des smartphones l’an prochain. Si cette pression se prolonge, la croissance du pliable dépendra surtout de la capacité de quelques modèles haut de gamme à se vendre en volume, et de la montée en cadence de fournisseurs encore peu nombreux sur ce segment.